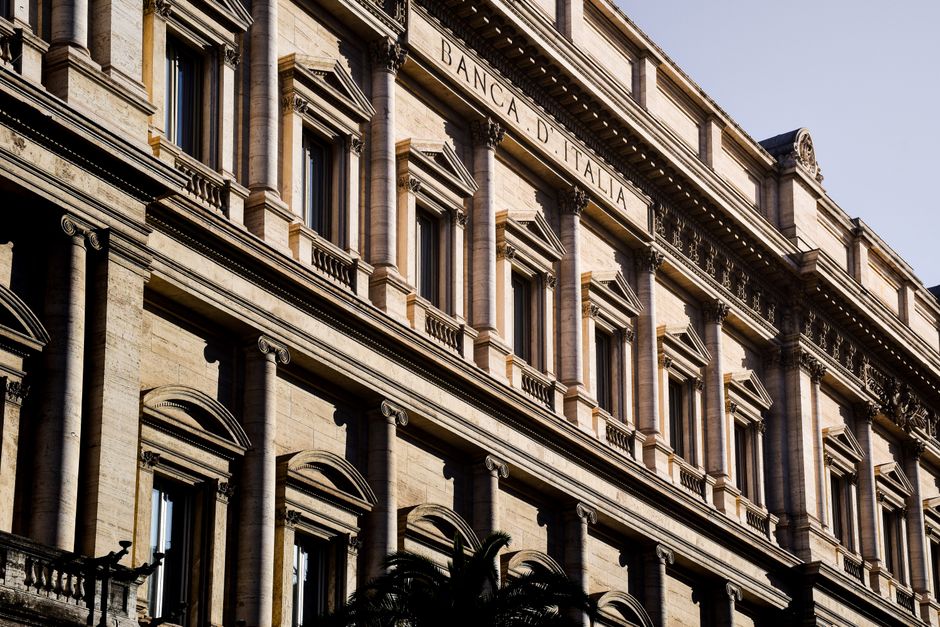

Bir banka CEO’sunun deyimiyle, İtalya’daki bankacılık sektörü son zamanlarda tam bir “Vahşi Batı”ya dönmüş durumda. Düşünsenize, son iki yılda gerçekleşen birleşme ve devralma işlemleri, önceki yirmi yılın toplamını bile geride bırakmış. İtalyan bankacılık birleşmeleri öyle bir hız kazanmış ki, finans dünyasında adeta satranç tahtasında gibi sürekli yeni hamleler görüyoruz. Peki, bu hareketliliğin ardında yatan ne?
Son İki Yılda İtalya’nın Finansal ‘Vahşi Batı’sı: Neden Bu Kadar Hızlı?
S&P Global bile İtalya’nın 2027’ye kadar Avrupa’da banka konsolidasyonunun en sıcak noktalarından biri olmaya devam edeceğini öngörüyor. Dünyanın en eski bankası Monte dei Paschi di Siena’dan, UniCredit’in CEO’su Andrea Orcel’in Banco BPM’ye yönelik teklifine kadar, her gün yeni bir hamleyle karşılaşıyoruz. Bu, tam bir İtalyan operası aslında; sıradışı karakterler, beklenmedik dönüşler, dram, hırs, güç ve tabii ki para…
Ama bu sadece İtalya’nın kendi hikayesi değil. Birçok açıdan, İtalya’da yaşananlar aslında daha geniş bir Avrupa sorununun yoğun bir yansıması. Kıtanın bankaları ulusal sınırlar içinde hâlâ çok parçalı, bu da onların ABD’li finans devlerinin ölçeğiyle rekabet etmesini zorlaştırıyor.
Avrupa’nın Büyük Resmi: Parçalı Bankacılıktan Dev Oyunculara
Avrupa Komisyonu, sektörü daha rekabetçi hale getirmek ve uzun süredir duraklayan Avrupa bankacılık birliği hedefine ulaşmak için reformları değerlendiriyor. Amaç, Avrupa’nın stratejik bağımsızlığa sahip, rekabetçi bir Birlik vizyonuyla uyumlu, geleceğe dönük bir bankacılık sektörü inşa etmek.
Avrupa’nın istediği, bilançoları 4 trilyon Euro’yu aşan üç ila beş büyük bankaya sahip olmak. Bu büyüklüğe ulaşmak, hem teknolojiye yatırım yapma kapasitesi hem de küresel ölçekte rekabet edebilme gücü açısından kritik. Bu yüzden İtalya’daki bu finansal konsolidasyon dalgası, Avrupa’nın daha geniş entegrasyon arayışının önemli bir parçası.
Birleşme Dalgasının Arkasındaki Temel Dinamikler
Peki, bu İtalyan bankacılık birleşmeleri çılgınlığını tetikleyen ne? Temelinde birkaç faktör yatıyor. Öncelikle, İtalya, Avrupa’nın en yoğun şube ağlarından birine sahip. Geleneksel olarak kooperatif veya bölgesel bankalara verilen önem, sistemin aşırı parçalı olmasına yol açmış. Bu, tüketiciler için daha fazla seçenek ve yerel bilgi anlamına gelse de, bankaların işletme maliyetlerini artırıyor.
Teknolojiden siber güvenliğe kadar bir bankayı yönetmek giderek daha pahalı hale geliyor. Küçük bankaların bu tempoya ayak uydurmakta zorlandığı sıkça görülüyor. Ayrıca, 2008 mali krizinin ve kamu borcu krizinin etkileri unutulmamalı. İtalyan bankaları bu süreçte çok zorlandı, yeniden yapılanmaya giderek daha verimli hale gelmek zorunda kaldılar.
Son olarak, faiz oranlarının yeniden yükselmesi karları artırdı. Bu, bankalara anlaşmalar yapmak için daha fazla güç verdi. Düşük faiz oranları ortamından çıkan bankalar, sermaye rezervlerini güçlendirdi ve şimdi bunu harcama gücüne sahipler.
Ulusal Çıkarlar ve Avrupa Birliği Vizyonu Arasındaki Gerilim
İtalyan bankacılık konsolidasyon süreci adeta bir satranç oyununa benziyor; her hamle bir sonrakini tetikliyor. Monte dei Paschi’nin Mediobanca’yı alması, Intesa Sanpaolo’nun Monte dei Paschi’ye yönelik hamlesi… Tüm bu karmaşık hareketlerin ardında ise daha derin bir soru yatıyor: Generali’deki nüfuzu kim ele geçirecek?
Generali, İtalyan finans sektörünün adeta “taç mücevheri”. Neredeyse iki asırlık tarihi ve devasa uluslararası varlığıyla 900 milyar Euro’ya yakın varlık yönetiyor ve İtalya’nın en büyük uzun vadeli sermaye havuzuna sahip. Dahası, 35.5 milyar Euro değerinde İtalyan devlet tahvili tutuyor.
İtalyan hükümeti için bankacılık sistemi, ülkenin egemenlik stratejisinin bir parçası. Bu gerilim, 2025’te UniCredit’in Banco BPM’yi satın alma teklifine hükümetin “Altın Yetki” yasasıyla müdahale etmesiyle açıkça ortaya çıktı. Hükümet bu adımı ulusal güvenlik ve ekonomik egemenlik çerçevesinde atmış olsa da, Brüksel bunun AB kurallarına uygunluğunu sorguladı. UniCredit teklifini geri çekmek zorunda kaldı. Bu, ulusal çıkarlar ile AB’nin entegre bankacılık sistemi vizyonu arasındaki çatışmayı gözler önüne serdi.
Avrupa Bankaları Yeniden Sahada Ama Eksikler Hala Var
UniCredit sadece İtalya içinde değil, Almanya’nın ikinci büyük özel bankası Commerzbank gibi daha büyük Avrupa çapında hedeflere de göz dikmiş durumda. UniCredit’in CEO’su Andrea Orcel’in hayali, kıta çapında dev bir bankacılık grubu oluşturmak. Ancak bu, kolay bir iş değil.
Yaklaşık 250 milyar Euro sermaye ve 250 milyar Euro likidite, şirketler ve bankalar içinde ülke sınırları arasında kolayca hareket ettirilemiyor. Euro bölgesindeki bankaların kredilerinin %80’inden fazlası yerel, sadece yaklaşık %8’i diğer Euro bölgesi ülkelerine gidiyor. Bu durum, tam bir Avrupa bankacılık birliğinin önündeki en büyük engellerden biri.
Herkes daha iyi entegrasyon istiyor ama iş mevduat sigortasına gelince, burada önemli bir boşluk var. Avrupa bankaları için birleşik bir mevduat sigortası sistemi bulunmuyor ve bu durum, tam entegrasyona ulaşmamızı gerçekten engelliyor. Avrupa hükümetlerinin bilançoları iyi durumda olmasa da, hane halkının, şirketlerin ve bankaların bilançoları çok sağlam. Avrupa’nın bu birikimleri üretken alanlara yönlendirmesi gerekiyor ve bunu bankaları aracılığıyla yapmalı. Ancak bunun için kendi sermaye piyasalarına da ihtiyacı var.
Wall Street yıllardır Avrupalı rakiplerinden pazar payı kapıyordu, ancak Avrupa bankaları şimdi yatırımcıların radarına yeniden girmiş durumda. Yüksek faiz oranları ve yeniden yapılanma, sektörü daha karlı hale getirdi. Ayrıca, yatırımcılar birleşme ve devralmaların daha fazla değer yaratacağına dair spekülasyon yapıyor. Goldman Sachs analizine göre, 2022’den bu yana Avrupa bankaları “Muhteşem Yedili” şirketlerinden bile daha iyi performans göstermiş. Ancak hisse senedi piyasasındaki bu canlanma, Wall Street’e rakip olacak bir Avrupa bankacılık devi yaratmak anlamına gelmiyor. JPMorgan gibi ABD bankalarının karlılık seviyeleri ve varlık büyüklükleri henüz Avrupa’da görülmüyor. Yine de Avrupa’nın başka bir seçeneği olduğunu da pek düşünmüyoruz.
Bu büyük birleşmelerin asıl riski uygulama kısmında yatıyor. Farklı varlıkları bir araya getirirken, piyasaya vaat edilen sinerjileri gerçekleştirmek için çok dikkatli çalışmak gerekiyor. Asıl önemli olan, tüm bunların müşterilere fayda sağlayıp sağlamayacağı. Eğer bu birleşmeler, müşterilere daha iyi hizmet sunmazsa ve onları 15 yıldır küçülen bilançolarını kullanmaya teşvik etmezse, pek bir anlamı kalmayacak. Bu sürecin sonunda, İtalya içinde ve dışında rekabet edebilecek birkaç büyük İtalyan şirketi görmeyi bekliyoruz. Bu, bir hayatta kalma mücadelesi.
—
Sıkça Sorulan Sorular
İtalyan bankacılık birleşmelerini tetikleyen ana faktörler nelerdir?
İtalya’nın yoğun şube ağı, artan işletme maliyetleri (teknoloji ve siber güvenlik gibi), 2008 krizi sonrası zorunlu yeniden yapılanmalar ve son dönemdeki yükselen faiz oranlarının getirdiği karlılık artışı, bu birleşme dalgasının arkasındaki temel dinamiklerdir. Özellikle küçük bankalar, artan maliyetlere ayak uydurmakta zorlanıyor.
İtalyan hükümetinin “Altın Yetki” yasası ne anlama geliyor ve bankacılık sektörünü nasıl etkiledi?
“Altın Yetki” yasası, İtalyan hükümetine stratejik sektörlerdeki işlemlere (bankacılık dahil) özel koşullar getirme veya bunları engelleme yetkisi veriyor. Bu yasa, UniCredit’in Banco BPM’yi satın alma teklifine müdahale ederek ulusal egemenlik ile AB’nin daha entegre bir bankacılık sistemi vizyonu arasındaki gerilimi ortaya koydu. Hükümet bu yetkiyi ulusal güvenlik ve ekonomik egemenlik adına kullanıyor.
Tam bir Avrupa bankacılık birliğinin önündeki başlıca engeller nelerdir?
Tam bir Avrupa bankacılık birliğinin önündeki en büyük engel, birleşik bir mevduat sigortası sisteminin olmamasıdır. Ayrıca, Avrupa bankaları içindeki sermaye ve likiditenin ülke sınırları arasında serbestçe hareket edememesi de önemli bir sorun teşkil ediyor. Bu parçalanmış yapı, Avrupa bankalarının ABD’li devlerle küresel ölçekte rekabet etmesini zorlaştırıyor.
